Справка об отсутствии задолженности по налогам: как получить
Как получить справку об отсутствии задолженности по налогам в России: личный кабинет ФНС, заявление в налоговую, сроки ответа и обжалование при отказе.
Содержание
1. Какие справки выдаёт налоговая2. Как получить справку онлайн3. Если налоговая требует лишнее4. Что говорит закон5. Нюансы, о которых стоит знать6. Пример7. Порядок действий8. Частые вопросы9. Украинская часть статьи (сохранена дословно)10. Справку об отсутствии налогового долга можно получить онлайн11. Налоговый сервис по выдаче справки об отсутствии задолженности по налогам и сборам, контролируемым органам ГНС12. Перечень использованных документов13. Еще материалы на тему:14. Все материалы разделов: «Консультации | Популярное »15. Получение справки об отсутствии задолженности по ГНИСправка об отсутствии задолженности по налогам больше не отдельный «аттестат»: с 2023 года налоговая выдаёт справку о сальдо единого налогового счёта и справку об исполнении обязанности по уплате налогов, сборов, пеней, штрафов, процентов. Ниже — российская часть статьи и порядок получения этих документов.
Юрисдикция: Россия и Украина. Проверено 2 октября 2026 года.
Какие справки выдаёт налоговая
Раньше заявление писали в свободной форме и просили «справку об отсутствии задолженности». Сейчас налоговая отвечает на конкретные запросы, и сроки у каждого свои:
| Запрос | Что подтверждает | Срок ответа | Норма |
|---|---|---|---|
| Справка о состоянии расчётов | Все начисления и оплаты по налогам, пеням, штрафам, процентам | 5 дней | ст. 32 НК РФ |
| Справка об исполнении обязанности | Исполнены ли все обязательства | 10 дней | ст. 32 НК РФ |
| Справка о сальдо ЕНС | Положительное, отрицательное или нулевое сальдо на дату | 5 дней | ст. 32, 11.3 НК РФ |
Запрос подают по телекоммуникационным каналам связи, через личный кабинет налогоплательщика либо на бумаге в налоговую по месту учёта. Платёжные документы прикладывать не нужно, если сведения об уплате есть в Государственной информационной системе о государственных и муниципальных платежах.
Как получить справку онлайн
Самый короткий путь — личный кабинет налогоплательщика на nalog.gov.ru. Там формируется запрос, а готовая справка приходит в тот же кабинет в электронном виде. Войти можно через учётную запись в Госуслугах.
Налоговые уведомления и ответы по обращениям физических лиц доступны также в личном кабинете на Госуслугах. Если кабинет недоступен, подайте заявление письменно в налоговую, указав ИНН, период, интересующие налоги и способ ответа.
Если налоговая требует лишнее
Запрос документов при проверке ограничен законом. Истребование ведётся по ст. 93 и ст. 93.1 НК РФ, и налоговый орган вправе потребовать только то, что относится к предмету проверки.
У налогоплательщика физического лица документы по проверке представляются в течение 10 дней со дня получения требования (ст. 93 НК РФ). У третьих лиц документы по поручению налогового органа — в течение 5 дней, по поручению о конкретной сделке вне проверки — в течение 10 дней (ст. 93.1 НК РФ). Требование сформулировано шире задачи или запрашивает документы, которых в проверяемом периоде не было, — повод для жалобы.
Что говорит закон
Обязанность налоговых органов выдавать справки прямо закреплена в ст. 32 НК РФ. Там же указаны сроки: пять дней для справки о состоянии расчётов и справки о сальдо ЕНС, десять дней для справки об исполнении обязанности по уплате налогов, сборов, пеней, штрафов, процентов.
Каждый вправе обжаловать документы, действия и бездействие налогового органа, если считает, что они нарушают его права (ст. 137 НК РФ). Жалоба подаётся письменно (п. 1 ст. 138 НК РФ) в вышестоящий налоговый орган. Решение по ней принимается в течение 15 дней со дня получения с возможным продлением на 15 дней и вручается в течение трёх дней со дня принятия (п. 6 ст. 140 НК РФ).
Нюансы, о которых стоит знать
Справка фиксирует состояние расчётов на дату её формирования. Задолженность, которая возникнет на следующий день, в ней не появится — поэтому перед крупной сделкой или участием в тендере справку стоит брать максимально близко к дате подачи документов.
Задолженность может числиться за налогоплательщиком по месту учёта в одном регионе, тогда как имущество находится в другом. Если в справке сумма не совпадает с ожиданием, запросьте сведения по всем регионам, где вас поставили на учёт.
Неуплата в бюджет любой суммы, включая копейку, означает, что на дату формирования справки задолженность существует. Поэтому справку об исполнении обязанности выдадут только после погашения долга и пеней.
Пример
Пример. Организация готовится к участию в тендере и 20 сентября подала запрос в налоговую о состоянии расчётов. Ответ пришёл 26 сентября — в срок. В справке указана задолженность по налогу на имущество за 2025 год: инспекция ещё не обработала уведомление, отправленное 18 сентября. Организация оплачивает долг, а 30 сентября повторно запрашивает справку — к этому моменту обязательство исполнено и справка подтверждает отсутствие задолженности.
Порядок действий
- Войдите в личный кабинет налогоплательщика на nalog.gov.ru через Госуслуги.
- Выберите нужный документ: справка о сальдо ЕНС, о состоянии расчётов или об исполнении обязанности.
- Укажите период и интересующие налоги в запросе.
- Отследите статус обращения в кабинете и заберите ответ в электронном виде.
- Если срок вышел, подайте жалобу на бездействие налогового органа в вышестоящую ИФНС.
- Если справка показывает долг, который вы считаете погашенным, закажите сверку расчётов.
Частые вопросы
В: Сколько ждать справку об отсутствии задолженности?
От: Пять дней со дня поступления запроса — для справки о состоянии расчётов и справки о сальдо ЕНС, десять дней — для справки об исполнении обязанности по уплате налогов, сборов, пеней, штрафов, процентов (ст. 32 НК РФ).
В: Можно ли получить справку на руки в налоговой?
От: Да. Заявление пишут в свободной форме, указывают ФИО или наименование, ИНН, период, перечень налогов и способ ответа. Приложить копии документов не требуется: сведения об уплате налоговая получает сама.
В: Что делать, если в справке есть сумма, которую я уже оплатил?
От: Подайте заявление о проведении сверки расчётов. Это совместный документ налогоплательщика и инспекции. Если расхождение подтвердится, задолженность спишут, а по пене начислит проценты.
В: Справка бессрочная?
От: Закон срока действия справки об исполнении обязанности по уплате налогов не устанавливает, но отражает она состояние на конкретную дату. Для новой сделки или новой проверки запрашивайте свежий документ.
В: Правда ли, что налоговая вправе не принять заявление?
От: Да, и это самое частое место споров. Форма заявления свободная, а отказ в приёме документов налоговый орган обязан оформить письменно с указанием конкретных оснований и срока их устранения. Отказ обжалуйте в вышестоящий налоговый орган или в суд.
Источники:
- НК РФ, ст. 32 — обязанности налоговых органов
- НК РФ, ст. 93.1 — истребование документов у контрагентов
- ФНС России: истребование документов при налоговом контроле
- ФНС России: обжалование решений и действий налоговых органов
- ФНС России: взыскание задолженности
См. также:
Украинская часть статьи (сохранена дословно)
Внимание: дальше идёт украинский блок, перенесённый из прежней версии статьи без изменений. Он описывает порядок, действовавший в Украине по материалам 2013–2015 годов, и не актуализировался. Не используйте его как действующую инструкцию и не переносите украинские сроки в российскую практику.
Справку об отсутствии налогового долга можно получить онлайн
06.12.2013 15:02
Справка об отсутствии налогового долга выдается бесплатно в бумажном или электронном виде в течение 5 рабочих дней со дня получения заявления о ее предоставлении.
Это предусмотрено в новом порядке выдачи справки об отсутствии задолженности по налогам, сборам, платежам, контролируемыми органами доходов и сборов, который утвержден Министерством доходов и сборов Украины, сообщили «ЗиБ » в пресс-службе министерства.
Согласно документу, для получения такой справки налогоплательщику необходимо обратиться с соответствующим заявлением в орган доходов и сборов по основному месту своего учета.
После получения заявления Миндоходов проводит проверку наличия или отсутствия у плательщика налогового долга как по основному месту учета, так и по неосновному (плательщик отдельного налога).
Получить справку также можно в Центрах обслуживания налогоплательщиков.
Справка действительна в течение 10 календарных дней. Поэтому в случае необходимости по окончании 10-дневного срока плательщику нужно повторно инициировать ее выдачу.
Подробнее ознакомиться с приказом Миндоходов, а также с утвержденными формами справки и заявления можно здесь .
Налоговый сервис по выдаче справки об отсутствии задолженности по налогам и сборам, контролируемым органам ГНС
Одной из задач настоящего времени, стоящих перед ГНС Украины, которая преобразуется из фискального органа в сервисную службу, являются улучшение налогового сервиса для налогоплательщиков, создание для них благоприятных условий при администрировании налогов, повышение имиджа государственных налоговых органов в обществе, расширение электронного управления в налоговой сфере и налаживание партнерских отношений между налогоплательщиками и налоговыми органами.
Постепенное внедрение в деятельность органов ГНС электронного налогового сервиса, в том числе на базе уже существующих административных услуг, создает не только дополнительные удобства для налогоплательщиков. Так, современные технологические достижения и новые программные продукты способствуют широкомасштабному использованию субъектами хозяйствования и населением соответствующих интерактивных услуг, улучшают качественное состояние предоставления налоговыми органами такого сервиса и, главное, экономят время на их получение. Именно поэтому ГНС Украины в последнее время уделяет большое внимание вопросу внедрения передовых достижений информационно-коммуникационных технологий в налоговую сферу.
Как известно, с вступлением в силу Налогового кодекса налогоплательщики получили возможность направления в органы ГНС налоговых деклараций в электронной форме с помощью средств электронной связи и с использованием электронной цифровой подписи. На данный момент практика свидетельствует о достижении в этом направлении положительного результата — практически все крупные налогоплательщики (крупного и среднего звена бизнеса) представляют отчетность в электронном виде.
Недавно начал функционировать электронный налоговый сервис «Информационное уведомление о задолженности по налогам, сборам (обязательным платежам)», предусматривающий направление налогоплательщику на его электронный адрес (e-mail) электронного уведомления о наличии у него налогового долга.
Несмотря на непродолжительное функционирование, такой сервис уже дает положительные результаты, так как налогоплательщики получили возможность ежемесячно узнавать о наличии у них налогового долга. Так, в течение двух месяцев почти 6,5 тыс. плательщиков-должников погасили налоговый долг на общую сумму 265,2 млн. грн.
Таким образом, с помощью этого сервиса удалось учесть интересы и налогоплательщиков, и государства, что и было основной целью его внедрения.
Кстати, информация об административных услугах, предоставляемых налогоплательщикам налоговыми органами, приведена на официальном веб-портале ГНС Украины (www.sts.gov.ua ), на котором также размещены данные о некоторых видах интерактивных услуг и других видах электронных налоговых услуг.
В рамках указанных мер и в целях распространения на налоговую сферу процесса развития информационно-коммуникационных технологий ГНС Украины введен новый электронный налоговый сервис — предоставление налоговым органом налогоплательщику справки об отсутствии задолженности по налогам и сборам, контролируемым органами ГНС (далее — Справка), в электронном виде по электронному запросу такого плательщика.
Собственно административная услуга, или налоговый сервис, предоставления Справки в бумажном виде существует достаточно продолжительный период времени. Основывается она на положениях действующего законодательства Украины, предусматривающих подтверждение налоговой службой отсутствия у налогоплательщика налогового долга перед другими органами государственной власти, которые занимаются, в частности, проведением конкурсов, тендеров, государственных закупок. Требование о подтверждении выполнения конституционной обязанности по уплате налогов в бюджет регламентируется законодательными и нормативно-правовыми актами, например о получении бюджетного финансирования или участии такого субъекта в закупках за государственные средства, то есть в так называемых тендерных государственных закупках.
Схематически механизм предоставления такого налогового сервиса остается неизменным. Налогоплательщик, как и раньше, должен подтвердить свое желание получить Справку, обратившись в налоговый орган с заявлением, а налоговый орган, в свою очередь, должен своевременно отреагировать на это, проверив факт отсутствия у такого плательщика налогового долга в информационно-учетных системах ГНС Украины, оформив согласно установленным требованиям такую Справку и выдав ее заказчику.
Следует отметить, что Справку выдают налогоплательщику только в случае отсутствия у него налогового долга.
Если у налогоплательщика есть налоговый долг, ему направляется письмо с обоснованным отказом в предоставлении Справки, которую могут выдать только после полного погашения суммы такого долга.
Бумажную форму Справки налогоплательщик может забрать, осуществив визит в налоговый орган по месту учета такого плательщика.
Внутренние процедуры, связанные с выдачей органом ГНС Справки, стандартизированы одноименной административной услугой (САП-32), информацию о которой налогоплательщики могут найти на официальном веб-портале ГНС Украины по адресу: Главная // Справочная информация // Каталог услуг // Перечень административных услуг, предоставляемых бесплатно органами ГНС // 28. Выдача справки об отсутствии задолженности по налогам, сборам, контролируемым органам ГНС.
На новом этапе функционирования в органах ГНС усовершенствованного налогового сервиса стал возможным выбор налогоплательщиком одного из двух способов получения Справки, а именно: в бумажном или электронном виде — выбор способа осуществляется в заполняемой форме заявления на получение такой Справки.
Информационное уведомление налогоплательщикам о начале функционирования указанного электронного налогового сервиса было размещено на официальном веб-портале ГНС Украины в подразделе «Налогоплательщикам об электронной отчетности» раздела «Электронная отчетность».
Таким образом, благодаря внедрению указанного электронного налогового сервиса у налогоплательщиков появится возможность подавать заявление о получении Справки и, собственно, получать такую Справку не только в бумажном виде, как это было раньше, но и в современном электронном формате.
При выборе налогоплательщиком электронной формы Справки заявление-запрос на получение такой Справки формируется и передается в органы ГНС средствами телекоммуникационной связи с помощью формата (стандарта) электронного документа отчетности налогоплательщиков в электронном виде на основе спецификации XML. Ссылка на электронный формат заявления (J1300301) размещена на официальном веб-портале ГНС Украины в разделе «Электронная отчетность» подраздела «Налогоплательщикам об электронной отчетности», а справочная информация по поводу указанного — в подразделе «Помощь пользователям».
После получения налоговым органом электронного заявления налоговый орган (при условии отсутствия у такого плательщика налогового долга) автоматически формирует электронный документ — Справку и отправляет ее средствами электронной связи на электронный адрес (e-mail) такого налогоплательщика.
Если у налогоплательщика есть налоговый долг, ему отправляются электронное информационное уведомление (в виде квитанции) инспектора ОГНС о состоянии рассмотрения Справки по месту учета и письмо с обоснованием отказа в предоставлении такой Справки.
Нужно подчеркнуть, что предоставление налогоплательщику Справки в электронном виде обеспечивается в автоматическом режиме, без личного контакта налогоплательщика и работника налогового органа.
Недавно электронный налоговый сервис по выдаче Справки в очередной раз был усовершенствован. Отныне с его помощью налогоплательщик, получивший электронную форму Справки, может незамедлительно получить в органе ГНС эту Справку в бумажном виде.
Предоставление указанной административной услуги субъектам хозяйствования будет обеспечиваться на базе специально созданной для определенных целей сервисной службы налоговых органов — центров обслуживания налогоплательщиков.
Получить бумажное подтверждение Справки, ранее полученной в электронном виде, может каждый желающий налогоплательщик. При этом расходы времени на ожидание — от обращения и до выдачи, раньше измеряемые днями, — стали измеряться часами или даже минутами.
Предоставление бумажной формы Справки обеспечивается через окошко зала (секции) выдачи справок и разрешительных документов центра обслуживания налогоплательщиков.
Ответственный за предоставление такой Справки работник сервисной службы (при подтверждении факта направления ОГНС Справки в электронном виде) безотлагательно заказывает срочное изготовление подразделением погашения налогового долга бумажный оригинал соответствующей Справки и ее подписание руководителем налогового органа, которую срочно передают в центр обслуживания налогоплательщиков для выдачи такой Справки непосредственно заказчику.
Следовательно, выдача налогоплательщикам Справки будет обеспечиваться в кратчайшие сроки в пределах одного посещения налогоплательщиком центра обслуживания, которое со времени обращения и до момента выдачи будет непрерывным процессом.
Таким образом, можно утверждать, что внедрение ГНС Украины налогового сервиса по выдаче электронной Справки будет полезным как для налогоплательщиков, так и для налоговых органов, поскольку такой вид общения между ними перспективнее, новее и рациональнее.
Наряду с этим следует обратить внимание, что факт получения налогоплательщиком Справки служит свидетельством того, что такой плательщик является сознательным элементом общества, поскольку исполняет закрепленную в Конституции обязанность уплаты налогов.
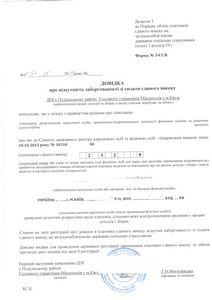
Схематически процесс предоставления электронного налогового сервиса по выдаче Справки об отсутствии задолженности перед бюджетом имеет следующий вид (см. приложения 1, 2 ).
Владимир Тарасенко. заместитель директора Департамента погашения налогового долга ГНС Украины Ярослава Мороз. начальник отдела методологии
Перечень использованных документов
Конституция — Конституция Украины от 28.06.96 г. № 254к/ 96-ВР
Налоговый кодекс — Налоговый кодекс Украины от 02.12.2010 г. № 2755-VI
Еще материалы на тему:
20.02.2015. № 8 Новации в начислении единого взноса
С 01.01.2015 г. вступил в силу Закон № 77, которым, в частности, внесены изменения в ст. 8 Закона о ЕСВ.
20.02.2015. № 8 Утверждена новая форма Налогового расчета (форма № 1ДФ)
Обновленная форма № 1ДФ впервые представляется за отчетный период — І квартал 2015 г. Теперь форма № 1ДФ состоит из двух разделов.
13.02.2015. № 7 Реализация права на налоговую скидку
Целью декларирования доходов с физических лиц является не только уплата налога в бюджет, но и возврат плательщикам из бюджета сумм налога с доходов физических лиц, излишне уплаченного с их заработной платы в прошедшем налоговом году.
23.01.2015. № 3 Налог на добавленную стоимость: электронное администрирование
Законом № 71, который вступил в силу 01.01.2015 г. отменены отдельные нормы Закона № 1621, связанные с внедрением системы электронного администрирования НДВ, и одновременно введены новые правила такого администрирования.
Предлагаем вашему вниманию ответы на вопросы, заданные во время проведения телефонной линии.
Все материалы разделов: «Консультации | Популярное »
Получение справки об отсутствии задолженности по ГНИ
Предоставление справки об отсутствии задолженности по налогам и сборам регламентируется Приказом Министерства финансов Украины от 12.12.2012 № 1315 ” Об утверждении Порядка выдачи справки об отсутствии задолженности по налогам, сборам, которые контролируются органами государственной налоговой службы, и внесении изменений в Порядок учета плательщиков налогов и собрания ”, зарегистрированный в Министерстве юстиции Украины 04.01.2013 под № 62/ 22594 ( далее - приказ № 1315)
Для получения справки об отсутствии задолженности по налогам и сборам необходимо обратиться в органы государственной налоговой службы с заявлением по форме, установленной приложением 2 к приказу № 1315 .
В заявлении необходимо указать соответствующий нормативно - правовой акт, предусматривающий предоставление органом государственной налоговой службы справки об отсутствии задолженности по налогам и сборам, и указанием наименования предприятия (учреждения, организации ), в которой справку об отсутствии задолженности по налогам и сборам будет подано налогоплательщиком.
Справка об отсутствии задолженности по налогам и сборам выдается в течение пяти рабочих дней со дня подачи заявления.
При наличии у налогоплательщика налогового долга органом государственной налоговой службы готовится письмо налогоплательщику (в произвольной форме) с мотивированным отказом о выдаче Справки, который направляется в адрес налогоплательщика.
Справку об отсутствии задолженности по налогам и сборам можно получить и в электронном виде в соответствии с Письмом от 06.07.2012 № 18522/7/19-1017 Государственной налоговой службы Украины.
Это можно сделать, пользуясь программой « MEDoc»: в разделе Справки государственных органов создать запрос «Заявление об отсутствии задолженности по налогам и сборам», код J1300301 - для юридических лиц, F1300301 - для физических лиц- предпринимателей.
По итогам рассмотрения запроса ГНСУ направляет налогоплательщику справку в электронном виде (J1400301 - для юридических лиц, F1400301 - для физических лиц- предпринимателей) или информационное сообщение о состоянии рассмотрения Справки.
Оценить: Рейтинг 5,0 - 4 голосов