Госпошлина 2026: размеры и как оплатить по НК РФ
Госпошлина 2026 года: актуальные размеры по судам по ст. 333.19 НК РФ и по регистрации недвижимости по ст. 333.33, порядок оплаты, сроки и льготы.
Содержание
1. Что такое госпошлина и когда её платят2. Сколько нужно заплатить при обращении в суд3. Сколько платят за регистрацию недвижимости4. Как и где оплатить5. Сроки оплаты и что будет, если не заплатить6. Пример: считаем пошлину на два типовых случая7. О нормах других стран: эти правила не являются правом России8. Частые вопросыГоспошлина — обязательный сбор за совершение юридически значимых действий, размеры которого установлены главой 25.3 Налогового кодекса РФ. В 2026 году пошлины считают по статье 333.19 НК РФ для судов общей юрисдикции и статье 333.33 НК РФ для регистрации недвижимости. Оплата идёт через ФНС, а квитанцию прикладывают к заявлению. Проверка: Россия, 9 октября 2026 года.
Что такое госпошлина и когда её платят
Госпошлина — это обязательный платёж, который взимается при совершении действий, признанных юридически значимыми: подача иска в суд, регистрация права собственности, выдача паспорта, приём экзамена у нотариуса. Размер задаёт глава 25.3 НК РФ, а статья 333.18 устанавливает сроки уплаты.
Правило простое: пошлину платит тот, кто обращается за совершением действия. Истец — при подаче иска, стороны договора — при регистрации перехода права, нотариус — за свои действия в пределах тарифа.
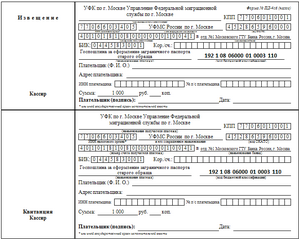
Квитанция (или платёжное поручение с отметкой банка) подтверждает факт уплаты. Без неё суд оставит исковое заявление без движения, а регистрирующий орган откажет в совершении действия.
Сколько нужно заплатить при обращении в суд
Размеры для судов общей юрисдикции, мировых судей и Верховного Суда РФ установлены ст. 333.19 НК РФ. Редакция применяется к заявлениям и жалобам, направленным в суд после 8 сентября 2024 года, и заметно отличается от прежней.
| Действие | Размер пошлины |
|---|---|
| Иск имущественного характера до 100 000 рублей | 4 000 рублей |
| Иск от 100 001 до 300 000 рублей | 4 000 рублей + 3 % суммы свыше 100 000 рублей |
| Иск от 300 001 до 500 000 рублей | 10 000 рублей + 2,5 % суммы свыше 300 000 рублей |
| Иск от 500 001 до 1 000 000 рублей | 15 000 рублей + 2 % суммы свыше 500 000 рублей |
| Иск от 1 000 001 до 3 000 000 рублей | 25 000 рублей + 1 % суммы свыше 1 000 000 рублей |
| Иск от 3 000 001 до 8 000 000 рублей | 45 000 рублей + 0,7 % суммы свыше 3 000 000 рублей |
| Иск от 8 000 001 до 24 000 000 рублей | 80 000 рублей + 0,35 % суммы свыше 8 000 000 рублей |
| Иск свыше 100 000 000 рублей | 314 000 рублей + 0,15 % суммы свыше 100 000 000 рублей, но не более 900 000 рублей |
| Иск, не подлежащий оценке, или неимущественный иск | 3 000 рублей для граждан, 20 000 рублей для организаций |
| Спор о заключении, изменении, расторжении договора без требования о возврате исполненного | 3 000 рублей для граждан, 20 000 рублей для организаций |
| Заявление о расторжении брака | 5 000 рублей |
| Административный иск об оспаривании нормативных актов | 4 000 рублей для граждан, 20 000 рублей для организаций |
| Административный иск о признании решений и действий органов незаконными | 3 000 рублей для граждан, 15 000 рублей для организаций |
| Заявление по делам особого производства | 3 000 рублей |
| Заявление о выдаче судебного приказа | 50 % размера пошлины по иску имущественного характера |
| Заявление об обеспечении иска | 10 000 рублей |
| Иск о взыскании алиментов | 150 рублей, если решение выносится на содержание детей и истца — 300 рублей |
| Апелляционная, частная жалоба и жалоба на судебный приказ | 3 000 рублей для граждан, 15 000 рублей для организаций |
| Кассационная жалоба | 5 000 рублей для граждан, 20 000 рублей для организаций |
Обратите внимание: по недвиимости и по «спорным» договорам сумма для гражданина снижена до 3 000 рублей — раньше базовый порог для неимущественных исков был таким же, но шкала для имущественных исков была другой. Если вы ориентировались на старые 200 или 300 рублей по жалобам, эти цифры устарели.
Сколько платят за регистрацию недвижимости
Размеры установлены ст. 333.33 НК РФ. С 1 января 2025 года почти все базовые суммы удвоены, а часть норм изменилась по содержанию. Ставка зависит от категории заявителя и от кадастровой стоимости объекта.
| Действие | Для физических лиц | Для организаций |
|---|---|---|
| Регистрация права собственности на объект с кадастровой стоимостью до 20 млн рублей (для организаций — до 22 млн) | 4 000 рублей | 44 000 рублей |
| Регистрация права собственности на объект дороже указанного порога | 0,02 % кадастровой стоимости или цены сделки, но не более 500 000 рублей | 0,2 %, но не более 1 000 000 рублей |
| Постановка созданного объекта на кадастровый учёт | 2 000 рублей | 22 000 рублей |
| Кадастровый учёт и регистрация права на новый объект одновременно | 6 000 рублей | 66 000 рублей |
| Регистрация права на земельный участок для ЛПХ, садоводства, огородничества, ИЖС, индивидуального гаража или объект на таком участке | 700 рублей | — |
| То же одновременно: учёт и регистрация права | 1 000 рублей | — |
| Регистрация ипотеки (договор заключён физическими лицами) | 1 000 рублей | — |
| Регистрация доли в праве общей собственности на общее имущество в многоквартирном доме | 200 рублей | 200 рублей |
| Регистрация договора участия в долевом строительстве | 700 рублей | 12 000 рублей |
Льготные нормы применяются только к физическим лицам. По участкам для садоводства и ИЖС ставка 700 рублей — это не общая ставка, а специальное исключение; на обычную квартиру она не распространяется.
Как и где оплатить
Способы одинаково законны, разница — в скорости и подтверждающих документах.
- Через ФНС. Можно сформировать платёжный документ в информационной системе ФНС и оплатить в банке или через «Госуслуги».
- Через МФЦ. В части офисов принимают оплату и выдают квитанцию на месте.
- Через банк и терминалы. Кассир или терминал выдают чек — он и подтверждает оплату.
- Через «Почту России» и другие организации, указанные в платёжных документах.
В платёжном документе обязательно указываются код бюджетной классификации, код платёжа и назначение платежа — именно по ним деньги зачисляются на нужный счёт.
Сроки оплаты и что будет, если не заплатить
- Пошлину платят при подаче искового заявления, административного иска и иных заявлений, а также при обращении за совершением регистрационного действия.
- Если пошлина не оплачена, суд выносит определение об оставлении заявления без движения и даёт срок на оплату. В этот период подача жалобы не считается пропущенной.
- Излишне уплаченная или ошибочно внесённая сумма возвращается по заявлению в налоговый орган (ст. 333.40 НК РФ) либо засчитывается в счёт будущих платежей.
- При имущественном положении плательщика суд вправе снизить размер пошлины, отсрочить или рассрочить её уплату — это ст. 333.41 НК РФ. Отказ в снижении пошлины можно обжаловать.
- Часть плательщиков от уплаты полностью или частично освобождена: перечень установлен ст. 333.36 НК РФ. Например, при определённых обстоятельствах — при обращении в суд в связи с защитой прав инвалидов, при подаче иска о взыскании алиментов в интересах несовершеннолетних детей и в ряде других случаев.
Пример: считаем пошлину на два типовых случая
Случай 1. Иск о взыскании долга 1 200 000 рублей.
Цена иска попадает в диапазон от 1 000 001 до 3 000 000 рублей. Пошлина = 25 000 рублей + 1 % от суммы свыше 1 000 000 рублей.
25 000 + 1 % × 200 000 = 25 000 + 2 000 = 27 000 рублей.
Подавать такой иск истцу солидарно с двумя ответчиками можно, если требования связаны с одним правонарушением. Тогда пошлина считается один раз и взыскивается с одного из ответчиков. Если требования не связаны — пошлина платится по каждому отдельно.
Случай 2. Регистрация права собственности на жилой дом в пользу гражданина.
Кадастровая стоимость дома — 6 500 000 рублей. Это меньше 20 млн рублей, поэтому применяется фиксированная ставка: 4 000 рублей. Если бы стоимость была 30 млн рублей, пошлина считалась бы как 0,02 % × 30 000 000 = 6 000 рублей.
Тот же гражданин регистрирует и садовый участок. По специальной норме (подп. 24 п. 1 ст. 333.33 НК РФ) это 700 рублей, а если учёт и регистрация делаются одновременно — 1 000 рублей.
О нормах других стран: эти правила не являются правом России
Ниже — дословный блок из прежней версии этой статьи. Он содержит нормы Украины и сохранён без изменений: мы не пересказываем и не актуализируем чужое законодательство. Для России действуют российские правила, описанные выше. Актуальность украинских норм проверяйте по официальным источникам Украины.
Заключая договора купли-продажи недвижимого имущества, физические лица уплачивают следующие виды обязательных платежей:
1) Государственную пошлину или плату за совершение нотариальных действий.
2) Сбор на обязательное пенсионное страхование.
Рассмотрим каждый из видов указанных платежей более детально.
Если сделка купли-продажи оформляется у государственного нотариуса, то в соответствии с Декретом Кабинета Министров Украины «О государственной пошлине» от 21.01.93 г. уплачивается государственная пошлина в размере 1% от стоимости недвижимого имущества, указанной в договоре.
Цена объекта недвижимости определяется по соглашению сторон, однако, она не должна быть ниже его балансовой стоимости, указанной в справке-характеристике БТИ.
Здесь же хотим предостеречь тех покупателей, которые с целью уменьшения расходов, соглашаются на указание в договорах купли-продажи балансовой, а не фактической стоимости недвижимости. В случае признания сделки купли-продажи недействительной они рискуют остаться на руках не только без квартиры, но и с сумой, которая будет далеко не соответствовать реально уплаченной ими продавцам.
При оформлении сделки купли-продажи недвижимости у частного нотариуса уплачивается плата за совершение нотариальных действий, размер которой не может быть ниже размера государственной пошлины.
Некоторым категориям граждан законодатель предоставляет льготы по уплате государственной пошлины.
В соответствии со статьей 4 Декрета Кабинета Министров Украины «О государственной пошлине« от уплаты государственной пошлине» освобождаются следующие категории граждан:
— инвалиды Великой Отечественной войныи семьи воинов (партизанов), которые погибли или пропали без вести и приравненные к ним в установленном порядке лица;
— инвалиды 1 и 2 группы;
— граждане, отнесенные к первой и второй категории пострадавших вследствие Чернобыльской катастрофы;
— граждане, отнесенные к третей категории пострадавших вследствие Чернобыльской катастрофы, которые постоянно проживают до отселения или самостоятельного переселения или постоянно работают на территории зон отчуждения, обязательного и гарантированного добровольного отселения, при условии, если они по состоянию на 1 января 1993 года прожили или отработали в зоне обязательного отселения не меньше двух лет, а в зоне гарантированного добровольного отселения не меньше трех лет;
— граждане, отнесенные к четвертой категории пострадавших вследствие Чернобыльской катастрофы,
— которые постоянно работают и проживают или постоянно проживают, на территории зоны повышенного радиоэкологического контроля, при условии, что по состоянию на 1 января 1993 года они прожили или отработали в этой зоне не меньше четырех лет.
Обращаем Ваше внимание, что указанные категории граждан освобождаются от уплаты именно государственной пошлины, а не платы за нотариальные услуги. Поэтому, реализовать свое право на льготу Вы сможете только в случае оформления сделки купли-продажи у государственного нотариуса.
Сбор на обязательное пенсионное страхование в соответствии с Законом Украины «О сборе на обязательное государственное пенсионное страхование» уплачивается покупателем недвижимости в размере 1% от стоимости недвижимого имущества, указанной в договоре купли-продажи такого имущества.
В случаях приобретения недвижимого имущества по договорам мены, дарения или пожизненного содержания сбор на обязательное пенсионное страхование не уплачивается.
Продавая свое недвижимое имущество, продавец получает доход в размере стоимости такого имущества.
Закономерно возникает вопрос: подлежит ли сумма полученного дохода продавцом — физическим лицом налогообложению?
В соответствии с ранее действовавшим Декретом Кабинета Министров Украины «О подоходном налоге с граждан» от 26.12.92 г. если за нотариальное удостоверение сделки купли-продажи недвижимого имущества уплачивается государственная пошлина или плата за совершение нотариальных действий, то полученные продавцами в результате продажи принадлежащей им недвижимости суммы, не включались в совокупный налогооблагаемый доход.
С 1 января 2005 года вступила в силу статья 11 Закона Украины «О налоге с доходов физических лиц» от 22.05.2003 г. Данная статья закрепляет следующие особенности налогообложения операций по продаже объектов недвижимого имущества:
При продаже недвижимости, находившейся в собственности плательщика налога на момент вступления Закона в силу, т. е. до 01.01.2004 г.:
при разовой в течение календарного года, продаже дома, квартиры или комнаты (включая землю под таким объектом недвижимости, или приусадебный участок) продавец уплачивает налог в размере 1% от стоимости имущества, если общая площадь дома, квартиры или комнаты не превышает 100 кв.м.
при продаже указанных объектов общей площадью свыше 100 кв.м. с части дохода, пропорциональной излишнему метражу, продавец уплачивает налог в размере 5%, то есть, дополнительно к уплачиваемому за 100 кв.м.;
при второй и более в течение года продаже дома, квартиры, комнаты (включая землю под ними, приусадебный участок) или при продаже иных объектов недвижимости (нр, дачных домиков, гаражей, незавершенного строительства) доход продавца облагается налогом в размере 5% от стоимости такой продажи.
При продаже любой недвижимости, полученной в собственность плательщика налога после 01.01.2004 г.:
налог рассчитывается по ставке 13% (до 31.12.2007 г. после — 15%), но не от стоимости продажи, а от положительной разницы между доходом от продажи и расходами на приобретение (строительство) имущества.
При этом, если осуществляется первая в году продажа дома, квартиры или комнаты (включая землю под ними или приусадебный участок), то указанная база налогообложения к тому же еще и уменьшается на 10% за каждый год владения недвижимостью начиная со второго. Однако же, сумма налога не может быть меньше минимальной зарплаты, установленной на 1 января года в котором происходит отчуждение указанных объектов недвижимости…
Во всех указанных случаях продажи недвижимости, полученной в собственность после 01.01.2004 г. при исчислении дохода от продажи используется договорная стоимость, но не ниже оценочной стоимости, рассчитанной уполномоченным государственным органом.
Под расходами на приобретение объекта недвижимости — договорная стоимость, указанная в нотариально удостоверенном договоре купли-продажи, подтверждающим право собственности продавца на такой объект.
Налоговым агентом, при начислении указанных доходов, является нотариус:
— удостоверяющий соответствующий договор;
— предоставляющий услуги по осуществлению расчетов.
При этом налог удерживается нотариусом по процедуре, аналогичной удержанию и уплате госпошлины.
Закон так же предусматривает возможность и самостоятельной уплаты налога сторонами до нотариального оформления сделки.
Порядок взимания налога на доходы от продажи недвижимости в 2004 году законодателем четко не регламентирован.
В соответствии с разъяснениями налоговых органов, налог на доходы, полученные от продажи недвижимости, не будет удерживаться с граждан, которые осуществляют такую продажу единоразово в течении года.
Если продажа недвижимости будет осуществляться гражданами не единожды, то она подпадет под признаки предпринимательской деятельности, и соответственно под порядок налогообложения, предусмотренный для удержания налогов от данного вида деятельности.
Документ. Оплата госпошлины в иностранной валюте
Оплата госпошлины в иностранной валюте
ВОПРОС: Предприятие-резидент намеревается обратиться с исковыми заявлением в хозяйственный суд по месту нахождения ответчика-нерезидента государства СНГ, для чего необходимо уплатить государственную пошлину, т.е. осуществить перевод соответствующей суммы за границу. Уплата государственной пошлины будет производиться в долларах США. Применяются ли нормы валютного законодательства, в том числе Закон Украины “О порядке осуществления расчетов в иностранной валюте” при уплате государственной пошлины в случае обращения резидента с иском в иностранный хозяйственный суд?
В случае применения вышеуказанных норм просим описать порядок осуществления валютного регулирования и валютного контроля со стороны украинского государства.
ОТВЕТ: Содержание норм Закона Украины от 23.09.94г. N185 “О порядке осуществления расчетов в иностранной валюте” свидетельствует о том, что он регулирует порядок осуществления резидентами расчетов при осуществлении ими внешнеэкономической деятельности, а именно при исполнении контрактов (договоров) относительно експорта-импорта продукции (товаров), услуг.
При оплате государственной пошлины никаких расчетов не производится, поскольку государственная пошлина является видом налогов (обязательным взносом в бюджет), а не продукцией (товаром), услугой, к которым применяются нормы вышеуказанного закона. С учетом вышеизложенного, есть все основания считать, что на оплату государственной пошлины действие Закона Украины “О порядке осуществления расчетов в иностранной валюте” не распространяется.
На операцию по уплате государственной пошлины распространяется действие Декрета КМУ от 19.02.93г. N15-93 “О системе валютного регулирования и валютного контроля” (далее - Декрет).
В соответствии с п.4а ст. 5 Декрета, индивидуальной лицензии не требуют операции по осуществлению платежей в иностранной валюте, которые осуществляются резидентами за границы Украины во исполнение обязательств в этой валюте перед нерезидентами относительно оплаты продукции, услуг, работ, прав интеллектуальной собственности и других имущественных прав, за исключением оплаты валютных ценностей.
Согласно п. 1.5 Положения о валютном контроле, утвержденного постановлением Правления НБУ от 08.02.2000г. N49, под понятием “имущественные права” подразумеваются “права требования лица по обязательствам, по которым оно является кредитором”.
Под термином “обязательства”, согласно ч.1 ст. 151 Гражданского кодекса Украины, следует понимать такие правоотношения, в силу которых одно лицо (должник) обязано совершить или удержаться от совершения определенного действия, а другое лицо (кредитор) имеет право требовать от первого исполнения возложенной на него обязанности. Обязательственные правоотношения, устанавливающие юридически обязательные взаимосвязи участников, возникают из заключенных ими договоров либо по другим основаниям, предусмотренным законом.
Обязательство по оплате Истцом государственной пошлины возникает в соответствии с законодательством той страны, в суд которой Истец обращается за защитой своих интересов.
Таким образом, если обязательство оплатить государственную пошлину за рассмотрение искового заявления, согласно действующего законодательства той страны, куда направляется исковое заявление, возложено на истца, то перечисление данных денежных средств является оплатой имущественных прав, и поэтому такая операция индивидуальной лицензии не требует.
В соответствии с п.6.6.2. Инструкции о порядке открытия банковских счетов в иностранной национальной и иностранной валюте, утв. Постановлением НБУ от 18.12.98г. N527 для перечисления с текущего счета резидента Украины в иностранной валюте на счет юридического лица-нерезидента иностранной валюты в оплату государственной пошлины необходимо предоставить в обслуживающий банк документы, которые подтверждают необходимость осуществления данного перечисления.
“Адвокат бухгалтера” N 17(23), сентябрь 2002 г.
Частые вопросы
В: Вернётся ли госпошлина, если суд откажет в иске? От: Нет. При отказе в принятии заявления к производству уплаченная пошлина засчитывается в счёт пошлины при повторном обращении. Возврат предусмотрен для излишне уплаченных сумм, а также в случаях, прямо названных в ст. 333.40 НК РФ.
В: Можно ли снизить пошлину, если у меня невысокий доход? От: Да, по ст. 333.41 НК РФ суд вправе снизить размер или предоставить отсрочку либо рассрочку уплаты. Заявление подаётся вместе с иском либо отдельно, с приложением доказательств имущественного положения. Отказ можно обжаловать в апелляции.
В: Почему за регистрацию участка платят 700 рублей, а за квартиру 4 000? От: Это две разные нормы. Общая ставка — 4 000 рублей для объектов с кадастровой стоимостью до 20 млн рублей. А 700 рублей установлены специально для земельных участков под ЛПХ, садоводство, ИЖС, индивидуальный гараж и объектов на таких участках, и применяются только к физическим лицам.
В: Что делать, если забыл приложить квитанцию? От: Суд вынесет определение об оставлении заявления без движения и предложит оплатить пошлину в разумный срок. В этот срок иск считается поданным. Действовать нужно в срок — иначе заявление вернут.
В: Кто платит, если в иске несколько требований? От: Пошлина считается по каждому требованию. Если требования объединены в один иск по разным основаниям, суммы складываются. Если иск заявлен несколькими истцами, каждый вправе нести свою долю, и при общем предмете спора пошлина может быть уплачена одним из них и засчитана остальным.
Источники:
- Налоговый кодекс РФ, часть вторая, глава 25.3 (ст. 333.18, 333.19, 333.33, 333.36, 333.40, 333.41) — pravo.gov.ru
- ФНС России, уплата госпошлины — nalog.gov.ru
- Росреестр, размеры госпошлин за действия с недвижимостью — rosreestr.gov.ru