Акт о взаиморасчётах (зачёт): образец и как его составить
Акт о взаиморасчётах фиксирует зачёт встречных требований по статье 410 ГК РФ: условия зачёта, запреты статьи 411, реквизиты документа и налоговый учёт.
Содержание
1. Как работает зачёт встречных требований2. Когда зачёт невозможен3. Чем акт зачёта отличается от акта сверки4. Что указать в акте5. Как зачёт отражается в налоговом учёте6. Пример: частичный зачёт между двумя компаниями7. Частые вопросыАкт о взаиморасчётах, или акт зачёта, — это документ, которым стороны подтверждают, что погасили встречные однородные требования друг друга. Закон не требует такой формы: зачёт происходит с момента получения заявления одной стороной. Но подписанный акт снимает споры о сумме и даёт основание для бухгалтерского учёта.
Юрисдикция: Россия. Проверено 9 октября 2026 года.
Как работает зачёт встречных требований
Правила зачёта установлены статьёй 410 ГК РФ. Обязательство прекращается полностью или частично зачётом встречного однородного требования при соблюдении трёх условий:
- Требования встречные: каждая сторона должна иметь право требовать что-то от другой.
- Требования однородные — обычно оба выражены в деньгах и в одной валюте. Основания могут быть разными: долг по договору купли-продажи засчитывается в счёт долга по аренде.
- Срок исполнения наступил, либо не установлен, либо определён моментом востребования.
Для зачёта достаточно заявления одной стороны — согласие другой не требуется. Но заявление должно быть доставлено контрагенту или считаться доставленным по правилам статьи 165.1 ГК РФ. Пока заявление не получено, обязательства не прекращаются (п. 14 Постановления Пленума Верховного Суда РФ от 11.06.2020 № 6).
Если стороны хотят прекратить обязательства, которые не отвечают общим условиям зачёта (например, по сделкам, которые возникнут в будущем), они заключают отдельное соглашение о зачёте.
Когда зачёт невозможен
Статья 411 ГК РФ содержит закрытый перечень. Зачёт не допускается:
- по требованиям о возмещении вреда, причинённого жизни или здоровью;
- по требованиям о пожизненном содержании;
- по требованиям о взыскании алиментов (подробнее — в материале об алиментах в твёрдой денежной сумме);
- по требованиям, по которым истёк срок исковой давности;
- в иных случаях, предусмотренных законом или договором.
Последний пункт — самый объёмный. Например, при увеличении уставного капитала ООО нельзя зачесть требования к обществу, если это нарушит порядок (ст. 19 Федерального закона от 08.02.1998 № 14-ФЗ). При зачёте денежных требований к обществу в счёт вклада участников нужно единогласное решение общего собрания.
Отдельные ограничения действуют в делах о банкротстве: с даты введения наблюдения прекращение денежных обязательств должника путём зачёта не допускается, если это нарушает установленную Законом о банкротстве очередность удовлетворения требований кредиторов (п. 4 ст. 134 Закона № 127-ФЗ). Зачёт конкурсным управляющим допускается только при соблюдении очередности и пропорциональности. Если контрагент проходит процедуру банкротства, заявляйте требования через конкурсного управляющего — о размере долги и последствиях списания читайте в статье про обязательства должника.
Чем акт зачёта отличается от акта сверки
Акт сверки — это сверка расчётов: он фиксирует размер взаимной задолженности на конкретную дату и ничего не погашает. Акт зачёта — это подтверждение, что встречные требования погашены на определённую сумму.
| Документ | Что подтверждает | Меняет ли задолженность |
|---|---|---|
| Акт сверки взаимных расчётов | Совпадение или расхождение в записях сторон на дату | Нет |
| Акт о зачёте (акт о взаиморасчётах) | Какие конкретные обязательства и на какую сумму погашены зачётом | Да, в части суммы зачёта |
Что указать в акте
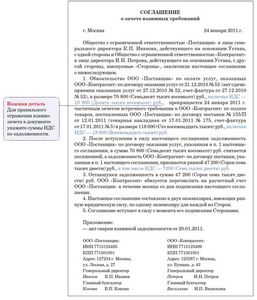
Унифицированной формы документа нет, но есть перечень сведений, без которых акт не подтвердит расчёт:
- Наименование документа, дата и место составления.
- Полное наименование сторон, ИНН и адреса.
- Основания возникновения требований: реквизиты договоров, товарных накладных, актов выполненных работ, счетов-фактур.
- Размер встречных требований каждой стороны на дату зачёта.
- Сумма зачёта и указание, какие обязательства он погашает.
- Сумма НДС и остаток задолженности после зачёта.
- Должности и ФИО подписантов, основания их полномочий.
- Подписи сторон, количество экземпляров.
К акту прикладывают копии документов-оснований. Всё оформляется в двух экземплярах — по одному каждой стороне, если не согласовано иное. Многие компании переводят такие документы в электронный вид и подписывают электронной подписью через оператора ЭДО — бумажный вариант тогда не нужен.
Как зачёт отражается в налоговом учёте
При методе начисления зачёт не влияет на налоговую базу по налогу на прибыль: доходы и расходы признаются по факту отгрузки и оказания услуг независимо от оплаты (п. 1 ст. 271 и п. 1 ст. 272 НК РФ). Зачёт — это способ расчёта, а не момент появления дохода или расхода.
По кассовому методу зачёт относят на дату получения заявления о зачёте или подписания соглашения. Как отражать такие операции в отчёте о прибылях и убытках, лучше уточнять с бухгалтером — единой практики нет.
Пример: частичный зачёт между двумя компаниями
Пример. ООО «Строймонтаж» выполнило для ООО «Домстрой» работы по договору подряда на 1 240 000 рублей с НДС 20 %. В счёт этого долга ООО «Строймонтаж» закупило у ООО «Домстрой» материалы на 940 000 рублей с НДС.
| Показатель | Сумма |
|---|---|
| Долг ООО «Строймонтаж» перед ООО «Домстрой» | 1 240 000 ₽ |
| Долг ООО «Домстрой» перед ООО «Строймонтаж» | 940 000 ₽ |
| Сумма зачёта | 940 000 ₽ |
| Остаток долга ООО «Строймонтаж» | 300 000 ₽ |
В акте указывается, что 940 000 рублей погашают встречное требование по договору поставки материалов. Обязательство по подряду прекращается частично — на сумму зачёта, а на 300 000 рублей продолжает действовать.
Если суммы встречных требований равны, зачёт прекращает оба обязательства полностью. Если они не равны, меньшее прекращается целиком, большее сохраняется в остатке.
Частые вопросы
В: Обязательно ли составлять акт, если достаточно заявления?
От: Нет. По статье 410 ГК РФ для зачёта достаточно заявления одной стороны. Акт нужен для бухгалтерского учёта, подтверждения в суде и чтобы зафиксировать, какие именно обязательства погашены.
В: Можно ли зачесть товарный долг против услуг?
От: Да, если оба требования денежные и выражены в одной валюте, а сроки наступили. Если по одному договору расчёт ведётся в натуральных показателях, а по другому — в рублях, требования не считаются однородными.
В: Что делать, если контрагент не подписывает акт?
От: Направьте ему заявление о зачёте с приложением подтверждающих документов. Обязательства прекратятся с момента получения заявления, независимо от согласия второй стороны. Заявление нужно сохранить — оно станет главным доказательством в возможном споре.
В: Истечёт ли срок исковой давности после зачёта?
От: По частично погашенному обязательству срок исковой давности начинает течь заново с момента, когда прекращение обязательства исполнилось (ст. 203 ГК РФ).
В: Можно ли зачесть долг по вкладу в уставный капитал?
От: При увеличении уставного капитала ООО зачёт требований к обществу по общему правилу недопустим. В отдельных случаях, предусмотренных законом, участники вправе зачесть денежные требования к обществу в счёт дополнительных вкладов, но для этого нужно единогласное решение общего собрания.
Источники:
- ГК РФ, статья 410 — прекращение обязательства зачётом
- ГК РФ, статья 411 — случаи недопустимости зачёта
- Федеральный закон от 08.02.1998 № 14-ФЗ об ООО