Авансовый платеж при УСН
Авансовые платежи по УСН в 2026 году: сроки уплаты 28 апреля, 28 июля и 28 октября, порядок расчёта, уменьшение на взносы и уведомление об исчисленных суммах.
Содержание
1. Сроки уплаты авансовых платежей по УСН в 2026 году2. Порядок уплаты: ЕНП, уведомление и КБК3. Как рассчитать авансовый платеж4. УСН «доходы» (ставка 6%)5. УСН «доходы минус расходы» (ставка 15%)6. Уменьшение авансовых платежей на страховые взносы7. Ответственность за просрочку8. Налог по итогам года и минимальный налог9. Частые вопросыВсе организации и индивидуальные предприниматели, применяющие упрощённую систему налогообложения, в течение года перечисляют в бюджет авансовые платежи по УСН — промежуточные платежи по итогам первого квартала, полугодия и девяти месяцев. Отдельную отчётность по ним сдавать не нужно: авансы лишь уменьшают налог, который будет рассчитан по итогам года. В статье разберём, как рассчитать авансовый платеж при УСН «доходы» и «доходы минус расходы», в какие сроки уплатить его в 2026 году и как подать уведомление для списания суммы с единого налогового счёта.
Сроки уплаты авансовых платежей по УСН в 2026 году
Правила установлены статьями 346.19 и 346.21 НК РФ: авансовый платёж уплачивается не позднее 28-го числа месяца, следующего за отчётным периодом. Отчётными периодами являются I квартал, полугодие и 9 месяцев, налоговым периодом — календарный год.
| Отчётный период | Срок уплаты аванса в 2026 году |
|---|---|
| I квартал 2026 | не позднее 28 апреля 2026 |
| Полугодие 2026 | не позднее 28 июля 2026 |
| 9 месяцев 2026 | не позднее 28 октября 2026 |
Если 28-е число выпадает на выходной или нерабочий праздничный день, срок переносится на ближайший рабочий день (п. 7 ст. 6.1 НК РФ). В 2026 году все три даты приходятся на рабочие дни, но сверяйтесь с производственным календарём — правило действует всегда.
Годовой налог по УСН уплачивается после окончания года и подачи декларации:
- организации — не позднее 28 марта следующего года (за 2025 год — до 28 марта 2026, из-за выходных — до 30 марта);
- ИП — не позднее 28 апреля следующего года.
Декларация по УСН подаётся один раз в год: организации — до 25 марта, ИП — до 25 апреля. По промежуточным кварталам декларации не сдаются.
Порядок уплаты: ЕНП, уведомление и КБК
С 2023 года налоги и авансовые платежи уплачиваются в составе единого налогового платежа (ЕНП) на единый налоговый счёт (ЕНС). Чтобы ФНС списала нужную сумму с ЕНС, нужно подать уведомление об исчисленных суммах налога (форма по КНД 1110355, приказ ФНС от 02.11.2022 № ЕД-7-8/1047@):
- срок уведомления — не позднее 25-го числа месяца, в котором установлен срок уплаты аванса (ст. 58 НК РФ). В 2026 году: 27 апреля, 27 июля и 26 октября (25-е число — выходные);
- срок уплаты — 28 апреля, 28 июля, 28 октября;
- если аванс к уплате равен нулю (убыток или отсутствие дохода), уведомление подавать не обязательно;
- при наличии денег на ЕНС отдельная платёжка не нужна — ФНС спишет сумму по уведомлению.
В уведомлении указывается КБК конкретного платежа. Действующие коды:
- УСН «доходы» — 182 1 05 01011 01 1000 110;
- УСН «доходы минус расходы» — 182 1 05 01021 01 1000 110;
- минимальный налог (1% с доходов) — 182 1 05 01050 01 1000 110.
Сам платёж перечисляется единым налоговым платежом по КБК 182 0 10 61201 01 0000 510. Допускается перечисление аванса и напрямую по налоговому КБК — главное, чтобы уведомление и платёж сходились по сумме и периоду. Реквизиты и поля платёжного поручения подробно разобраны в статье «Новые правила перечисления налогов в 2026 году».
Как рассчитать авансовый платеж
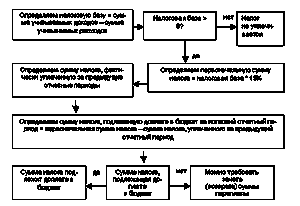
Налоговая база определяется нарастающим итогом с начала года: аванс за полугодие считается от доходов (или разницы доходов и расходов) за январь — июнь, за 9 месяцев — за январь — сентябрь. Из полученной суммы вычитаются уплаченные авансы за предыдущие отчётные периоды текущего года.
УСН «доходы» (ставка 6%)
Формула расчёта авансового платежа:
Аванс = Доходы с начала года × 6% − Страховые взносы и пособия − Уплаченные авансы за предыдущие периоды
Страховые взносы уменьшают аванс в пределах установленного лимита (подробнее — ниже). Регионы вправе снизить ставку «доходов» вплоть до 1% для отдельных категорий налогоплательщиков.
УСН «доходы минус расходы» (ставка 15%)
Аванс = (Доходы − Расходы) с начала года × 15% − Уплаченные авансы за предыдущие периоды
Расходы признаются в порядке статьи 346.16 НК РФ и только при их документальном подтверждении и оплате. Страховые взносы за работников и ИП «за себя» включаются в расходы, но не уменьшают налог напрямую — поэтому ограничение 50%/100% здесь не применяется. Если по итогам периода база отрицательная, аванс равен нулю.
Пример расчёта для УСН «доходы» за полугодие: доходы за январь — июнь составили 1 750 000 руб., уплачено взносов 55 000 руб., аванс за I квартал — 30 000 руб.
- Налог: 1 750 000 × 6% = 105 000 руб.
- Лимит вычета для работодателя: 105 000 × 50% = 52 500 руб. (взносов уплачено 55 000 руб. — к вычету берём 52 500 руб.).
- Аванс к уплате: 105 000 − 52 500 − 30 000 = 22 500 руб.
Уменьшение авансовых платежей на страховые взносы
Порядок установлен п. 3.1 ст. 346.21 НК РФ:
- ИП без работников на УСН «доходы» могут уменьшить аванс и налог на сумму фиксированных взносов за себя до 100%, но не более исчисленной суммы налога.
- Организации и ИП с работниками — не более 50% суммы аванса; взносы «за себя» тоже учитываются в пределах этого 50%-потолка.
- На УСН «доходы минус расходы» взносы включаются в расходы и уменьшают базу без 50%-ограничения.
Взносы учитываются пропорционально: к авансу за I квартал — не более 1/4 годовой суммы, за полугодие — 1/2, за 9 месяцев — 3/4, к налогу за год — вся сумма. Переплата взносов не сгорает, а переносится на следующие периоды.
Размер фиксированных взносов ИП за 2026 год — 57 390 руб. (п. 1.2 ст. 430 НК РФ) плюс 1% с дохода, превышающего 300 000 руб. (не более 321 818 руб., итого максимум 379 208 руб.). Срок уплаты фиксированной части — 28 декабря 2026 года, дополнительного 1%-взноса за 2026 год — до 1 июля 2027 года. Уведомление для уплаты взносов ИП «за себя» подавать не нужно: ФНС спишет деньги с ЕНС в последний день срока.
⚠️ Если ИП нанял работника в течение года (даже на короткий срок), с начала года вычет снижается с 100% до 50% — пересчитать придётся все авансы и доплатить пени.
Ответственность за просрочку
За несвоевременную уплату авансового платежа штраф по ст. 122 НК РФ не начисляется — к авансовым платежам эта норма не применяется. Однако за каждый день просрочки начисляются пени (ст. 75 НК РФ) — 1/300 ключевой ставки ЦБ РФ от неуплаченной суммы. Штраф 20% (40% при умысле) возможен только по итогам года, если налог занижен по декларации.
Налог по итогам года и минимальный налог
Годовой налог рассчитывается тем же способом, что и авансы, и уменьшается на все перечисленные за год авансовые платежи. Если налог по УСН «доходы» оказался меньше минимального налога (1% с полученных доходов), по итогам года платится именно минимальный налог — доплата перечисляется в те же сроки, что и годовой налог (до 28 марта для организаций и до 28 апреля для ИП). Минимальный налог можно зачесть в счёт будущих платежей по УСН.
Частые вопросы
Штраф за несвоевременную уплату авансового платежа? Штраф по ст. 122 НК РФ к авансовым платежам не применяется — за просрочку начисляются только пени (ст. 75 НК РФ).
Нужно ли сдавать отдельную отчётность по авансам? Нет — отдельные декларации и расчёты по авансам не сдаются. Вся отчётность по УСН — годовая декларация.
Что делать, если 28-е число выпадает на выходной? Срок переносится на ближайший рабочий день (п. 7 ст. 6.1 НК РФ). Сверяйтесь с производственным календарём.
Я только перехожу на УСН — когда платить первый аванс? Первый аванс придётся уплатить по итогам первого отчётного периода, проведённого на УСН. Порядок и сроки подачи уведомления о переходе — в статье «Заявление на УСН в 2026 году».
Источники: сроки уплаты авансовых платежей по УСН в 2026 году, уведомление по авансам УСН: разъяснение ФНС, фиксированные взносы ИП за 2026 год, порядок уменьшения УСН на страховые взносы